
IPTU: quando a Prefeitura pode cobrar o imposto e quais são os direitos do contribuinte
A Constituição Federal estabelece que o IPTU é um imposto municipal, mas sua cobrança precisa respeitar regras sobre propriedade, localização do imóvel, infraestrutura urbana e prazos para aumentos. Entenda o que a lei permite e quais são os limites impo
 Por Redação
06/11/2026 - 15h10
O Imposto Predial e Territorial Urbano (IPTU) é uma das principais fontes de arrecadação dos municípios brasileiros. Cobrado anualmente de proprietários de casas, terrenos, estabelecimentos comerciais e outros imóveis urbanos, o tributo ajuda a financiar despesas da administração municipal e serviços públicos. Entretanto, sua cobrança não depende apenas da vontade do prefeito ou da aprovação de uma lei pela Câmara Municipal. Existem regras estabelecidas pela Constituição Federal e pelo Código Tributário Nacional (CTN) que precisam ser respeitadas.
A Constituição Federal, em seu artigo 156, inciso I, atribui aos municípios a competência para instituir o IPTU. Isso significa que cada cidade pode estabelecer, por meio de lei municipal, as regras de cobrança, as alíquotas e os critérios para calcular o valor do imposto, desde que respeite os limites da legislação nacional.
Quando surge a obrigação de pagar
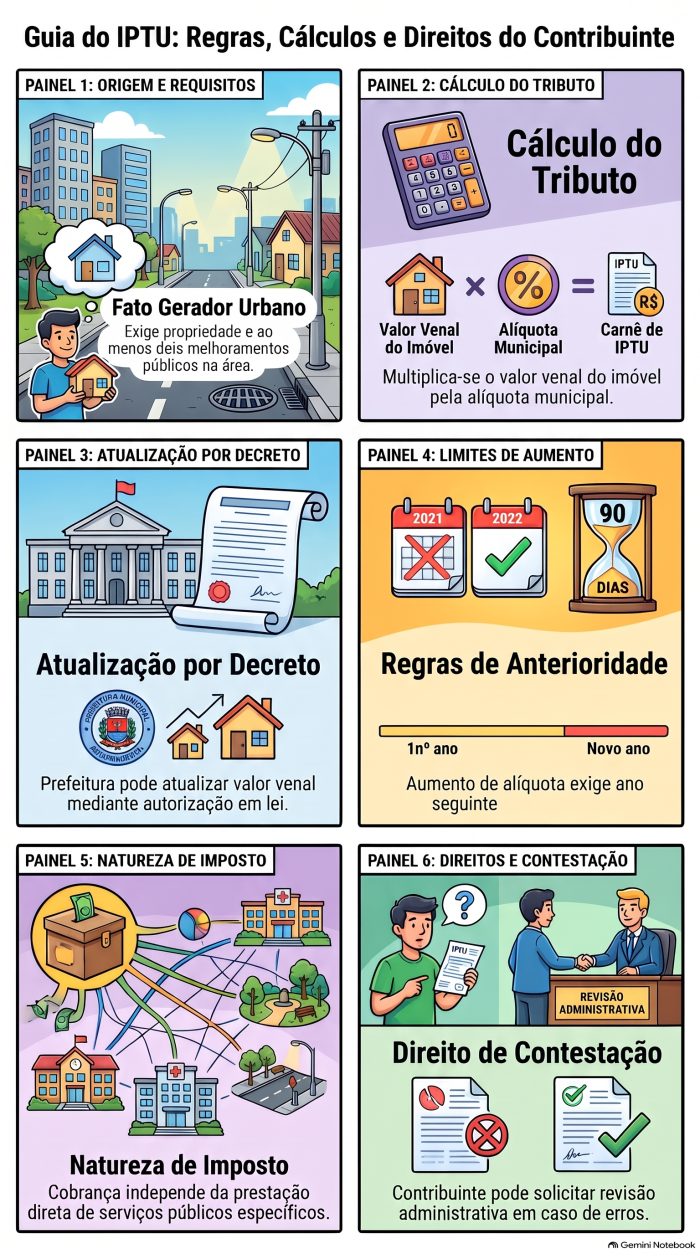
O chamado fato gerador é a situação que faz nascer a obrigação tributária. No caso do IPTU, o artigo 32 do Código Tributário Nacional estabelece como fato gerador a propriedade, o domínio útil ou a posse de imóvel localizado na zona urbana do município.
Em termos simples, quem possui um imóvel urbano, nas condições previstas em lei, pode estar sujeito ao pagamento do IPTU, independentemente de morar nele, alugá-lo ou mantê-lo desocupado.
O imposto também pode incidir sobre terrenos sem construção. Portanto, não é necessário existir uma casa ou estabelecimento comercial para que a Prefeitura realize a cobrança.
Asfalto, iluminação e outros melhoramentos
Uma das questões que mais provocam dúvidas é a possibilidade de cobrar IPTU de imóveis situados em ruas sem asfalto, iluminação pública ou rede de esgoto.
O artigo 32, § 1º, do Código Tributário Nacional determina que, para caracterizar uma área como urbana, devem existir pelo menos dois dos cinco melhoramentos previstos em lei, construídos ou mantidos pelo poder público:
- Meio-fio ou calçamento, com canalização de águas pluviais;
- Abastecimento de água;
- Sistema de esgotos sanitários;
- Rede de iluminação pública, com ou sem postes para distribuição domiciliar;
- Escola primária ou posto de saúde a uma distância máxima de três quilômetros do imóvel.
Não é necessário que a rua tenha todos esses serviços. A existência de dois melhoramentos, nas condições legais, pode ser suficiente para caracterizar a área como urbana.
Também existem exceções. O próprio Código Tributário Nacional permite a cobrança em áreas urbanizáveis ou de expansão urbana, previstas em lei municipal, especialmente em loteamentos aprovados destinados à habitação, ao comércio ou à indústria. Nesses casos, a jurisprudência do Superior Tribunal de Justiça admite a cobrança mesmo sem os dois melhoramentos.
Assim, a simples ausência de asfalto não significa, necessariamente, que o IPTU seja ilegal. É preciso examinar a localização do imóvel, a legislação municipal e as condições previstas no Código Tributário Nacional.
Como é calculado o valor do IPTU
O artigo 33 do Código Tributário Nacional estabelece que a base de cálculo do imposto é o valor venal do imóvel, ou seja, o valor atribuído ao bem para fins tributários, conforme os critérios legais.
Sobre esse valor é aplicada uma alíquota, definida pela legislação municipal.
Por exemplo, se um imóvel possui valor venal de R$ 200 mil e a alíquota aplicável é de 1%, o IPTU anual será de R$ 2 mil, antes de eventuais descontos ou acréscimos previstos em lei.
A Constituição permite alíquotas diferentes conforme o valor, a localização e o uso do imóvel. Também admite, em determinadas condições, a aplicação de alíquotas progressivas para estimular o adequado aproveitamento de terrenos urbanos.
Anterioridade: quando um aumento pode entrar em vigor
A Constituição Federal estabelece limites para impedir que o contribuinte seja surpreendido por novos impostos ou aumentos inesperados.
Um desses limites é o princípio da anterioridade anual, previsto no artigo 150, inciso III, alínea "b". Pela regra, um imposto criado ou aumentado em determinado ano somente poderá ser cobrado no exercício financeiro seguinte.
Por exemplo, se a Câmara Municipal aprovar e o prefeito sancionar e publicar, em outubro de 2026, uma lei aumentando a alíquota do IPTU, esse aumento poderá produzir efeitos a partir de 2027, observadas as demais exigências legais.
Se a lei for publicada apenas em janeiro de 2027, o aumento da alíquota, em regra, somente poderá ser cobrado em 2028.
Novantalidade e exceção
Outra roteção constitucional é a chamada anterioridade nonagesimal, conhecida como noventalidade. Ela determina que, em regra, um tributo criado ou aumentado somente pode ser cobrado depois de transcorridos 90 dias da publicação da lei.
Entretanto, existe uma particularidade importante: a Constituição dispensa o IPTU da regra dos 90 dias quando se trata da fixação de sua base de cálculo.
Isso significa que uma lei publicada em dezembro de 2026, alterando a base de cálculo do IPTU, poderá produzir efeitos em janeiro de 2027, sem precisar aguardar 90 dias. Já um aumento de alíquota deverá respeitar tanto a anterioridade anual quanto a noventalidade.
Portanto, uma lei publicada em 20 de dezembro de 2026 aumentando a alíquota do IPTU não poderá produzir esse aumento em janeiro de 2027, pois ainda não terão transcorrido os 90 dias exigidos pela Constituição.
A distinção é importante porque o valor do imposto pode aumentar tanto pela elevação da alíquota quanto pela alteração do valor venal atribuído ao imóvel.
A prefeitura pode aumentar o IPTU por Decreto?
A Constituição, no artigo 150, inciso I, estabelece que nenhum tributo pode ser criado ou aumentado sem fundamento legal.
Contudo, a Emenda Constitucional nº 132, de 2023, introduziu uma mudança importante. O artigo 156, § 1º, inciso III, passou a permitir que o Poder Executivo atualize a base de cálculo do IPTU conforme critérios estabelecidos em lei municipal.
Isso significa que a Prefeitura pode realizar determinadas atualizações sem aprovar uma nova lei a cada ano, desde que exista autorização legislativa com critérios definidos.
A possibilidade não representa autorização para aumentos arbitrários. O contribuinte continua protegido pelos princípios da legalidade, da igualdade tributária e pelas demais garantias constitucionais.
O contribuinte pode questionar a cobrança?
Sim. Quem identificar erros no cálculo do IPTU, na metragem do imóvel, no valor venal ou no enquadramento da propriedade como urbana pode solicitar uma revisão administrativa à Prefeitura.
Também é possível questionar cobranças que contrariem os prazos constitucionais, a legislação municipal ou as regras do Código Tributário Nacional.
O contribuinte deve verificar os dados apresentados no carnê, consultar a legislação municipal e observar os prazos para apresentar sua reclamação. Quando necessário, poderá buscar orientação jurídica.
É importante lembrar que o IPTU é um imposto, e não uma taxa cobrada diretamente pela prestação de determinado serviço. Por isso, a falta de coleta de lixo, de manutenção das ruas ou de outros serviços públicos não autoriza, por si só, deixar de pagar o tributo.
A cobrança do IPTU é legítima quando respeita a Constituição, o Código Tributário Nacional e a legislação municipal. Da mesma forma que o cidadão tem o dever de pagar os impostos legalmente instituídos, a Prefeitura tem a obrigação de demonstrar que está cobrando de acordo com a lei.


COMENTÁRIOS